Domain ellenbogengesellschaft.de kaufen?
Wir ziehen mit dem Projekt
ellenbogengesellschaft.de um.
Sind Sie am Kauf der Domain
ellenbogengesellschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ellenbogengesellschaft.de kaufen?
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
Was sind Aktivierungspflichtige Anschaffungsnebenkosten?
Was sind Aktivierungspflichtige Anschaffungsnebenkosten? Diese Kosten sind Ausgaben, die im Zusammenhang mit der Anschaffung eines Vermögensgegenstandes entstehen und die direkt dem Wert des Gegenstandes zugeordnet werden können. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation oder Inbetriebnahme des Gegenstandes. Diese Kosten müssen gemäß den handelsrechtlichen Vorschriften aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben werden. Sie erhöhen somit den Anschaffungswert des Vermögensgegenstandes und wirken sich auf die Bilanzierung des Unternehmens aus. **

Ähnliche Suchbegriffe für Anschaffungsnebenkosten
Top-Angebote
Produkte zum Begriff Anschaffungsnebenkosten:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie werden Anschaffungsnebenkosten gebucht?
Anschaffungsnebenkosten werden in der Regel als Teil der Anschaffungskosten eines Vermögensgegenstandes betrachtet. Sie umfassen alle zusätzlichen Kosten, die bei der Anschaffung eines Vermögensgegenstandes anfallen, wie z.B. Transportkosten, Zollgebühren oder Montagekosten. Diese Kosten werden in der Buchhaltung auf das entsprechende Anlagekonto gebucht und erhöhen somit den Wert des Vermögensgegenstandes. Es ist wichtig, die Anschaffungsnebenkosten separat zu erfassen, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. In der Bilanz werden die Anschaffungsnebenkosten dann zusammen mit dem Anschaffungspreis des Vermögensgegenstandes ausgewiesen. **
-
Was sind Anschaffungsnebenkosten für Gebäude?
Anschaffungsnebenkosten für Gebäude sind zusätzliche Kosten, die neben dem reinen Kaufpreis für das Gebäude anfallen. Dazu gehören beispielsweise Notarkosten, Grundbuchgebühren, Maklerprovisionen und Grunderwerbsteuer. Diese Kosten können je nach Region und Art des Gebäudes variieren. Es ist wichtig, diese Anschaffungsnebenkosten bei der Kalkulation des Gesamtbudgets für den Gebäudekauf zu berücksichtigen, da sie einen erheblichen finanziellen Einfluss haben können. Insgesamt können die Anschaffungsnebenkosten bis zu 10-15% des Kaufpreises eines Gebäudes ausmachen. **
-
Was versteht man unter Anschaffungsnebenkosten?
Was versteht man unter Anschaffungsnebenkosten? Anschaffungsnebenkosten sind zusätzliche Kosten, die neben dem eigentlichen Anschaffungspreis eines Gegenstandes anfallen. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation, Transport oder Zollgebühren. Diese Kosten sind wichtig, um den Gesamtaufwand für den Erwerb eines Gegenstandes korrekt zu erfassen und in die Kalkulation mit einzubeziehen. Anschaffungsnebenkosten können je nach Art des Gegenstandes und der Lieferbedingungen variieren und sollten daher bei der Budgetplanung berücksichtigt werden. **
-
Was zählt zu den Anschaffungsnebenkosten?
Zu den Anschaffungsnebenkosten zählen alle zusätzlichen Kosten, die neben dem reinen Kaufpreis für ein Produkt oder eine Dienstleistung anfallen. Dazu gehören beispielsweise die Kosten für die Lieferung und den Transport, eventuelle Zollgebühren, Montage- oder Installationskosten sowie Kosten für Schulungen oder Einweisungen. Auch Kosten für die Inbetriebnahme, Wartung oder Reparatur können zu den Anschaffungsnebenkosten zählen. Es ist wichtig, diese Kosten bei der Kalkulation eines Projekts oder einer Anschaffung mit einzubeziehen, um ein realistisches Budget zu erstellen und unerwartete Ausgaben zu vermeiden. **
Warum sind Anschaffungsnebenkosten zu aktivieren?
Anschaffungsnebenkosten müssen aktiviert werden, da sie einen direkten Bezug zur Anschaffung eines Vermögensgegenstandes haben. Diese Kosten tragen dazu bei, den Vermögensgegenstand in einen betriebsbereiten Zustand zu versetzen und seine Nutzung zu ermöglichen. Durch die Aktivierung der Anschaffungsnebenkosten wird der tatsächliche Anschaffungswert des Vermögensgegenstandes korrekt erfasst. Dies führt zu einer genaueren Abbildung des Unternehmensvermögens in der Bilanz und ermöglicht eine realistische Bewertung der Vermögensgegenstände. Letztendlich trägt die Aktivierung der Anschaffungsnebenkosten zu einer korrekten Darstellung der finanziellen Situation des Unternehmens bei. **
Was zählt alles zu den Anschaffungsnebenkosten?
Zu den Anschaffungsnebenkosten zählen alle Kosten, die im Zusammenhang mit dem Kauf eines Vermögensgegenstandes anfallen. Dazu gehören beispielsweise Notarkosten, Maklergebühren, Transportkosten, Zölle und Einfuhrabgaben. Auch Kosten für die Inbetriebnahme, Installation, Schulung oder Anpassung des gekauften Gegenstandes können zu den Anschaffungsnebenkosten zählen. Es ist wichtig, diese Kosten bei der Berechnung des Gesamtpreises eines Anlagevermögens zu berücksichtigen, da sie einen erheblichen Einfluss auf die Gesamtkosten haben können. **
Top-Angebote
Produkte zum Begriff Anschaffungsnebenkosten:
-
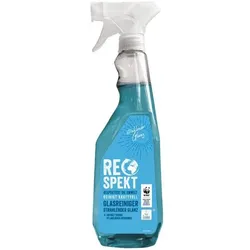
RESPEKT Glasreiniger - 750 mlGlasreiniger - 750 ml, Produktvorteile (Herstelleraussage): treinigt Kraftvoll/ Strahlender Glanz / Enthält Tenside aus pflanzlichen Ursprungs, Inhalt (Liter): 0.75 L, Lieferumfang: 750 ml Glasreiniger, Reinigung & Hygiene/Reinigungsmittel/Glasreiniger2,96 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Eco Respekt - blauEine Trinkflasche aus Glas ist ein wichtiger Schritt in eine gute Zukunft. Diese ‚Eco Respekt‘ Trinkflasche ist aus extra dickem und stabilem Glas hergestellt. Sie hat eine stoßdämpfende und isolierende Hülle aus Recycling-Material und beinhaltet keine giftigen Metalle. Sicher auf dem Fahrrad, zur Schule, im Auto, bei der Arbeit, beim Fitness, bei Wanderungen usw. Der Korken ist 100% natürlich und biologisch abbaubar. Korken ist immer noch der Flaschenverschluss. Inhalt: 0,5L. Geeignet für kalte und warme Getränke. Spülmaschinenfest.18,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
-
Was sind Aktivierungspflichtige Anschaffungsnebenkosten?
Was sind Aktivierungspflichtige Anschaffungsnebenkosten? Diese Kosten sind Ausgaben, die im Zusammenhang mit der Anschaffung eines Vermögensgegenstandes entstehen und die direkt dem Wert des Gegenstandes zugeordnet werden können. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation oder Inbetriebnahme des Gegenstandes. Diese Kosten müssen gemäß den handelsrechtlichen Vorschriften aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben werden. Sie erhöhen somit den Anschaffungswert des Vermögensgegenstandes und wirken sich auf die Bilanzierung des Unternehmens aus. **
-
Wie werden Anschaffungsnebenkosten gebucht?
Anschaffungsnebenkosten werden in der Regel als Teil der Anschaffungskosten eines Vermögensgegenstandes betrachtet. Sie umfassen alle zusätzlichen Kosten, die bei der Anschaffung eines Vermögensgegenstandes anfallen, wie z.B. Transportkosten, Zollgebühren oder Montagekosten. Diese Kosten werden in der Buchhaltung auf das entsprechende Anlagekonto gebucht und erhöhen somit den Wert des Vermögensgegenstandes. Es ist wichtig, die Anschaffungsnebenkosten separat zu erfassen, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. In der Bilanz werden die Anschaffungsnebenkosten dann zusammen mit dem Anschaffungspreis des Vermögensgegenstandes ausgewiesen. **
-
Was sind Anschaffungsnebenkosten für Gebäude?
Anschaffungsnebenkosten für Gebäude sind zusätzliche Kosten, die neben dem reinen Kaufpreis für das Gebäude anfallen. Dazu gehören beispielsweise Notarkosten, Grundbuchgebühren, Maklerprovisionen und Grunderwerbsteuer. Diese Kosten können je nach Region und Art des Gebäudes variieren. Es ist wichtig, diese Anschaffungsnebenkosten bei der Kalkulation des Gesamtbudgets für den Gebäudekauf zu berücksichtigen, da sie einen erheblichen finanziellen Einfluss haben können. Insgesamt können die Anschaffungsnebenkosten bis zu 10-15% des Kaufpreises eines Gebäudes ausmachen. **
Ähnliche Suchbegriffe für Anschaffungsnebenkosten
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
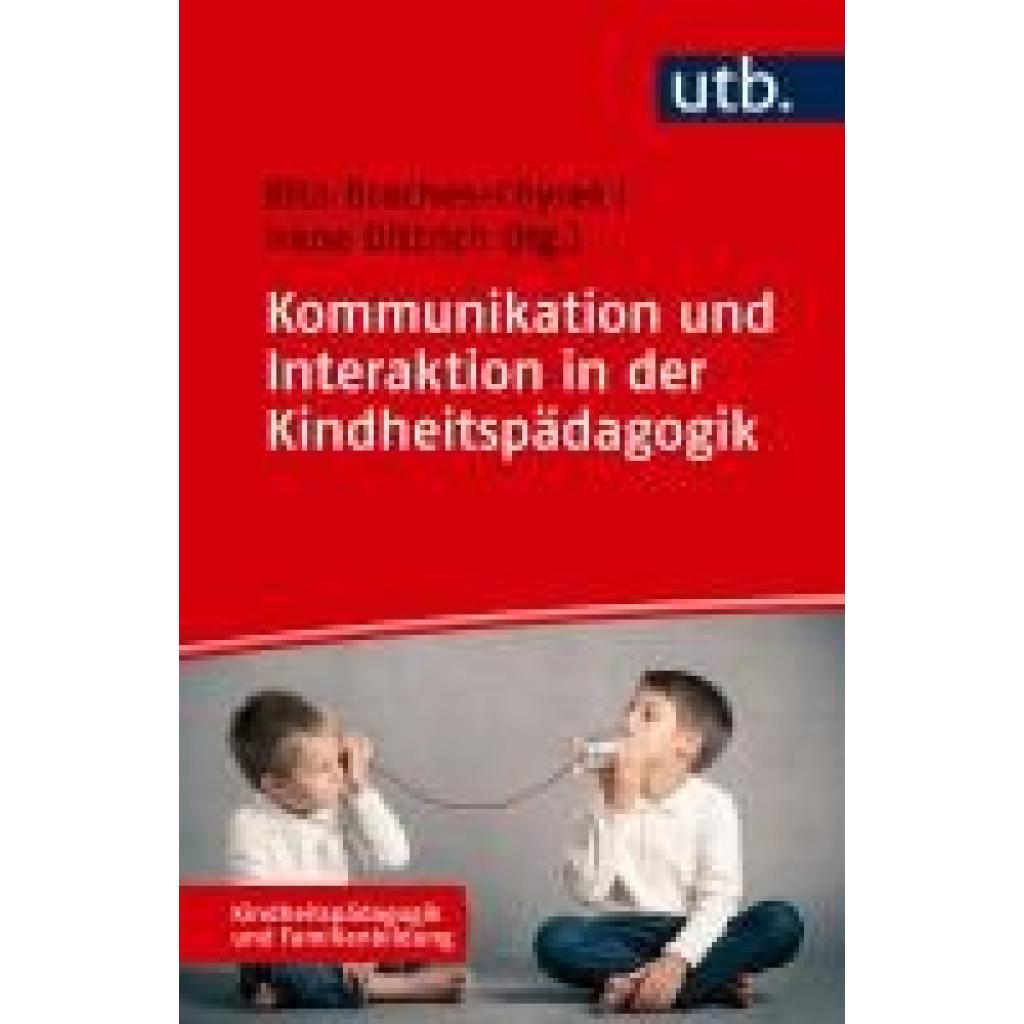
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funke, Ulrike: Interaktion und Kommunikation im Autismus-SpektrumInteraktion und Kommunikation im Autismus-Spektrum , Mit Komm!ASS® Sprache entdecken , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Funke, Ulrike, Auflage: 24002, Auflage/Ausgabe: 2., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 38 Abbildungen, 3 Tabellen, Themenüberschrift: PSYCHOLOGY / Education, Training & Supervision, Keyword: Autismus-Spektrum-Störung; Interaktion; Sprachbehinderung; Sprachentwicklung; Sprachstörungen; Wahrnehmung, Fachschema: Asperger-Syndrom~Autismus~Neurologie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Autismus und Asperger-Syndrom, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 235, Breite: 167, Höhe: 13, Gewicht: 408, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Anschaffungsnebenkosten?
Was versteht man unter Anschaffungsnebenkosten? Anschaffungsnebenkosten sind zusätzliche Kosten, die neben dem eigentlichen Anschaffungspreis eines Gegenstandes anfallen. Dazu gehören beispielsweise Kosten für die Lieferung, Montage, Installation, Transport oder Zollgebühren. Diese Kosten sind wichtig, um den Gesamtaufwand für den Erwerb eines Gegenstandes korrekt zu erfassen und in die Kalkulation mit einzubeziehen. Anschaffungsnebenkosten können je nach Art des Gegenstandes und der Lieferbedingungen variieren und sollten daher bei der Budgetplanung berücksichtigt werden. **
-
Was zählt zu den Anschaffungsnebenkosten?
Zu den Anschaffungsnebenkosten zählen alle zusätzlichen Kosten, die neben dem reinen Kaufpreis für ein Produkt oder eine Dienstleistung anfallen. Dazu gehören beispielsweise die Kosten für die Lieferung und den Transport, eventuelle Zollgebühren, Montage- oder Installationskosten sowie Kosten für Schulungen oder Einweisungen. Auch Kosten für die Inbetriebnahme, Wartung oder Reparatur können zu den Anschaffungsnebenkosten zählen. Es ist wichtig, diese Kosten bei der Kalkulation eines Projekts oder einer Anschaffung mit einzubeziehen, um ein realistisches Budget zu erstellen und unerwartete Ausgaben zu vermeiden. **
-
Warum sind Anschaffungsnebenkosten zu aktivieren?
Anschaffungsnebenkosten müssen aktiviert werden, da sie einen direkten Bezug zur Anschaffung eines Vermögensgegenstandes haben. Diese Kosten tragen dazu bei, den Vermögensgegenstand in einen betriebsbereiten Zustand zu versetzen und seine Nutzung zu ermöglichen. Durch die Aktivierung der Anschaffungsnebenkosten wird der tatsächliche Anschaffungswert des Vermögensgegenstandes korrekt erfasst. Dies führt zu einer genaueren Abbildung des Unternehmensvermögens in der Bilanz und ermöglicht eine realistische Bewertung der Vermögensgegenstände. Letztendlich trägt die Aktivierung der Anschaffungsnebenkosten zu einer korrekten Darstellung der finanziellen Situation des Unternehmens bei. **
-
Was zählt alles zu den Anschaffungsnebenkosten?
Zu den Anschaffungsnebenkosten zählen alle Kosten, die im Zusammenhang mit dem Kauf eines Vermögensgegenstandes anfallen. Dazu gehören beispielsweise Notarkosten, Maklergebühren, Transportkosten, Zölle und Einfuhrabgaben. Auch Kosten für die Inbetriebnahme, Installation, Schulung oder Anpassung des gekauften Gegenstandes können zu den Anschaffungsnebenkosten zählen. Es ist wichtig, diese Kosten bei der Berechnung des Gesamtpreises eines Anlagevermögens zu berücksichtigen, da sie einen erheblichen Einfluss auf die Gesamtkosten haben können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.